¿Cómo corregir una autoliquidación tributaria domiciliada? Has hecho bien los deberes y has presentado todos los impuestos a los que estás obligado, domiciliando el importe a pagar antes de que termine el plazo para hacerlo (5 días antes de que termine el plazo voluntario de pago).
De pronto, te das cuenta de que has cometido un error. SOCORRO!!! ¿Qué hacer para solucionarlo y no tener problemas con Hacienda?
Corregir una autoliquidación tributaria domiciliada por un importe inferior al real
Cuando el error consiste en presentar el IVA, Modelo 111, 115 o 130, cualquier liquidación con un resultado a domiciliar inferior al debido tienes que hacer una complementaria por la diferencia.
Es decir, presentarás un nuevo modelo tributario consignando todos los datos (los nuevos o modificados y los que se incluyeron en la declaración inicial). De la cuota resultante se deducirá el importe de la autoliquidación inicial. Deberás marcar la casilla «complementaria» e indicar el número identificativo de la liquidación anterior.
Corregir una autoliquidación tributaria domiciliada puede hacerse mediante una declaración complementaria sólo si el ingreso es inferior al debido #impuestos #declaraciones Compartir en XPodrás domiciliarla si todavía no ha terminado el plazo para hacerlo. En caso contrario, deberás obtener un NRC o si eres autónomo también podrás acudir con el modelo impreso al banco para pagarlo.
[box type=»bio»] Ejemplo
Después de domiciliar el IVA, te das cuenta de que has olvidado una factura emitida con una base imponible de 1.000 euros. Es decir, has domiciliado el IVA por un importe 210 euros inferior al real.
Debes realizar una declaración complementaria. Podrás domiciliarla si todavía no ha terminado el plazo. [/box]
Corregir una autoliquidación tributaria domiciliada por un importe superior al real
Si ingresas más de lo debido o presentas el modelo con resultado positivo cuando tendría que ser negativo es más difícil de corregir. Esta situación se produce cuando omites gastos o existen cuotas a compensar que no aplicas o transcribes erróneamente los datos en el modelo.

Elige el Plan de Autónomos que mejor se adapte a tus necesidades
Y consigue asesoramiento y facturación online
Existen dos posibilidades:
No ha terminado el plazo de domiciliación
- Anulas la orden de domiciliación del modelo presentado con errores:
Sede electrónica => Inicio => Todas las gestiones => Otros servicios => Pago de impuestos => Pago de impuestos
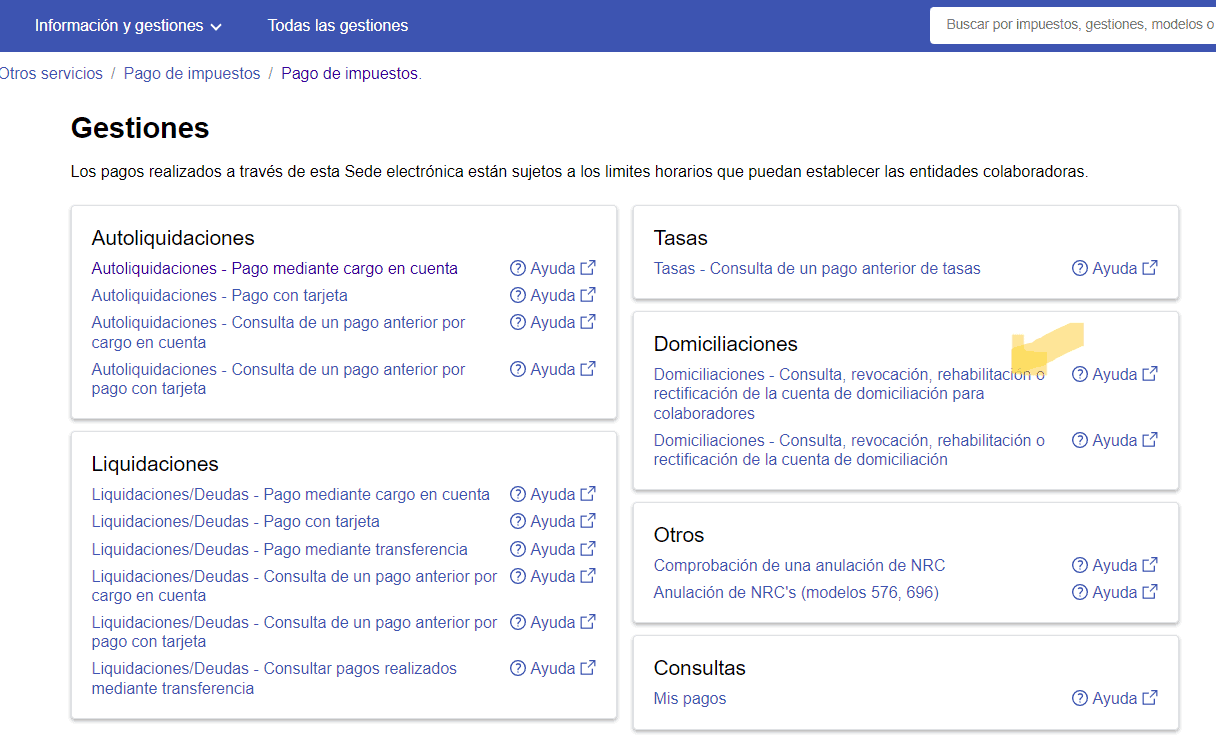
Buscas el modelo y cancelas la orden
- Obtienes el NRC para el pago correcto
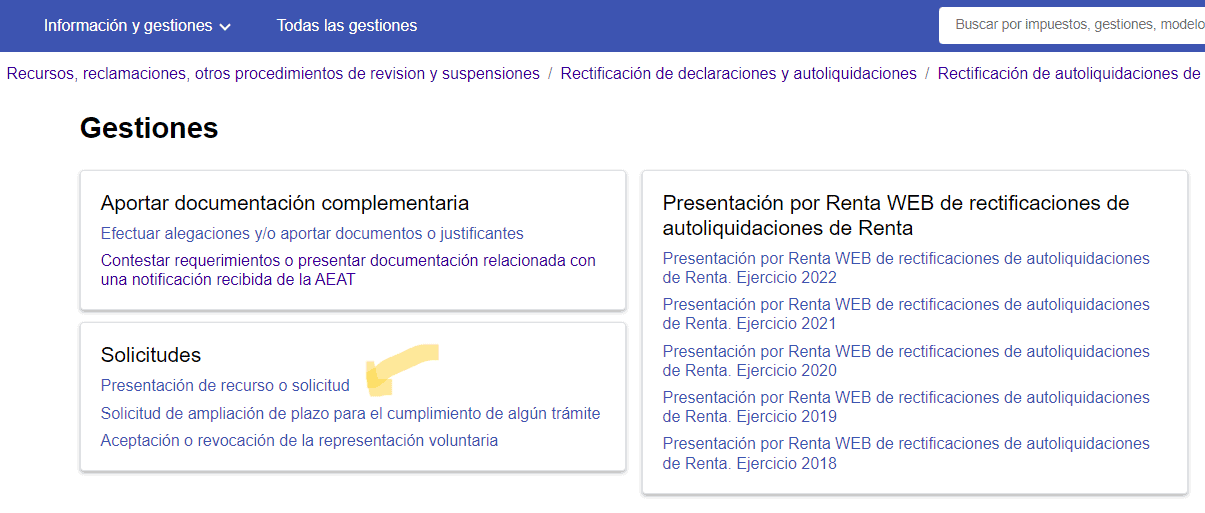
- Presentas una solicitud de rectificación de la autoliquidación errónea, explicando lo sucedido y adjuntando el NRC del ingreso de la cuota correcta y los datos del modelo una vez corregidos.
Sede electrónica => Inicio => Todas las gestiones => Recursos, reclamaciones, otros procedimientos de revisión y suspensiones => Rectificación de declaraciones y autoliquidaciones => Rectificación de autoliquidaciones de Gestión Tributaria
[box type=»bio»] Ejemplo
Después de domiciliar el IVA, te das cuenta de que has considerado 2 veces una factura recibida de importe 500 euros (105 euros de IVA deducible).
Si no ha terminado el plazo de domiciliación, debes:
– Anular la orden de domiciliación
– Obtener el NRC del pago correcto
– Solicitar la rectificación de la declaración de IVA, adjuntando los datos del modelo corregido y el NRC correcto. [/box][box] Si presentaste el modelo con resultado positivo cuando tendría que ser negativo, lo más aconsejable es optar por revocar la domiciliación, solicitando el reconocimiento de deuda para poder pedir el aplazamiento. Con eso ganarás tiempo para que se resuelva el escrito instando la rectificación de la autoliquidación.[/box][box type=»bio»] Ejemplo
Has domiciliado el IVA por un importe de 80 euros. Después te das cuenta de que has considerado 2 veces una factura emitida con base imponible de 600 euros. Tendrás que restar el IVA repercutido de más, es decir, 126 euros. La declaración de IVA correcta ya no es a pagar sino a compensar 46 euros.
Debes:
– Revocar la domiciliación (para no pagar los 80 euros)
– Reconocer la deuda de 80 euros y solicitar su aplazamiento
– Solicitar la rectificación de la declaración de IVA
Así consigues tiempo para que se resuelva la rectificación de la declaración de IVA antes de tener que pagar el aplazamiento. [/box]
Ha terminado el plazo de domiciliación
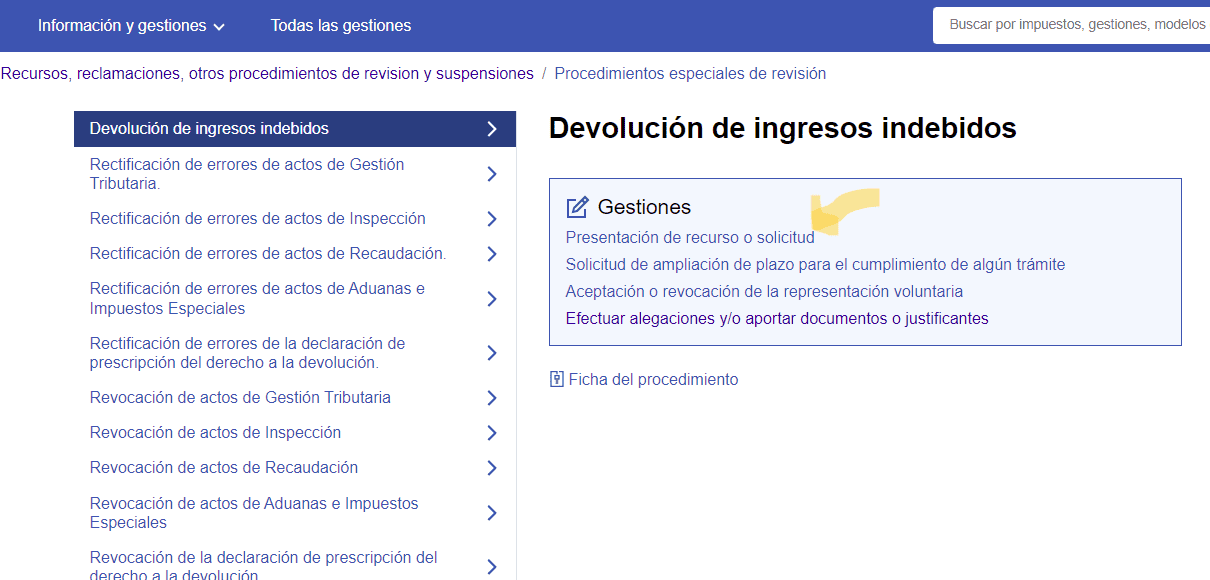
Atiendes la domiciliación incorrecta y solicitas la devolución de ingresos indebidos, por la diferencia entre el importe del modelo correcto y el que se mandó domiciliar de forma errónea.
Sede electrónica => Inicio => Todas las gestiones => Recursos, reclamaciones, otros procedimientos de revisión y suspensiones => Procedimientos especiales de revisión => Devolución de ingresos indebidos
[box] Si la autoliquidación inicial tiene errores debidos al traslado de los datos al modelo de forma incorrecta, si es conveniente corregirla. Pero si los errores se deben a la omisión de gastos o a la no aplicación de cuotas a compensar, lo más aconsejable es considerarlos en el trimestre siguiente.[/box]El procedimiento para corregir una autoliquidación domiciliada variará dependiendo de si el importe es inferior o superior al declarado inicialmente #declaraciones #impuestos Compartir en X
Presentación de la declaración complementaria fuera de plazo
¿Qué ocurre si una vez terminado el plazo voluntario de pago, te das cuenta de que ingresaste de menos?
Deberás presentar una complementaria. Al ser una declaración extemporánea, sin requerimiento de la Administración, se le aplicarán los recargos establecidos en el artículo 27 de la Ley General Tributaria. Oscilan entre el 1 y el 15%, dependiendo del tiempo que hayamos tardado en presentarla. Si transcurre más de un año, se cargarán intereses de demora.
En cualquier caso, para evitar pagar recargos o sanciones, lo mejor es contratar nuestros servicios de asesoría fiscal.
Te ofrecemos la tranquilidad de cumplir con tus obligaciones fiscales, asesorándote de la forma más adecuada a tus intereses.